Heidrun Jakobs - 11. November 2026
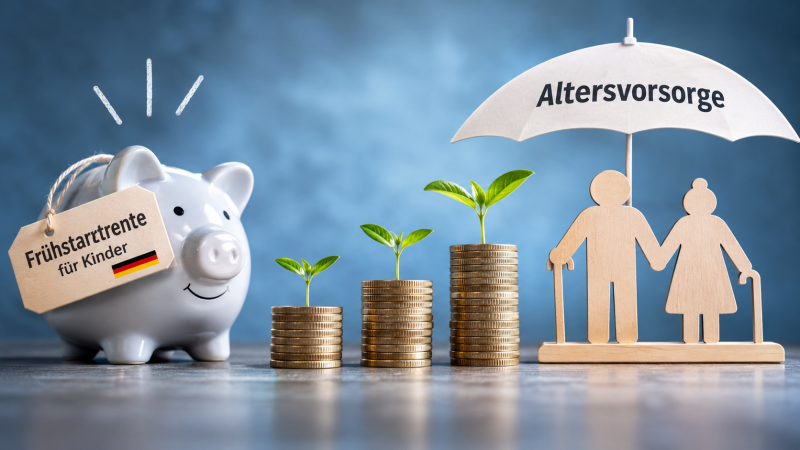
Großartige Schlagzeilen klingen anders: „Der Staat gibt Kindern Geld fürs Alter.“ So oder ähnlich lässt sich die politische Botschaft zur geplanten Frühstartrente zusammenfassen. Die Idee klingt überzeugend: Schon früh soll der Staat für Kinder Geld anlegen, damit über Jahrzehnte ein finanzielles Polster für den Ruhestand entsteht.
Doch wer hinter diesem Versprechen ein großzügiges Geschenk ohne größere Einschränkungen vermutet, sollte genauer hinsehen. Denn zwischen staatlicher Förderung und tatsächlich verfügbarem Vermögen liegen einige wichtige Fragen: Wie viel bleibt nach Kosten und Inflation übrig? Welche steuerlichen Regeln gelten bei der Auszahlung? Und wer profitiert neben den Kindern von diesem Modell?
Die Illusion vom steuerfreien Vermögensaufbau
Das Grundprinzip klingt zunächst attraktiv: Die Erträge im Altersvorsorgedepot sollen während der Ansparphase steuerfrei bleiben. Dadurch kann das investierte Kapital über viele Jahre wachsen, ohne dass laufende Steuern auf die Erträge anfallen.
Der Staat zahlt nach dem Regierungsentwurf für anspruchsberechtigte Kinder vom sechsten bis zum 18. Lebensjahr monatlich zehn Euro in ein entsprechendes Altersvorsorgedepot ein. Über zwölf Jahre summiert sich die Förderung damit auf 1.440 Euro, sofern der volle Förderzeitraum ausgeschöpft wird.
Das ist ein sinnvoller Anstoß zum langfristigen Sparen. Aber es ist eben kein Vermögen, das später automatisch in voller Höhe frei verfügbar ist. Die Frühstartrente ist zweckgebunden: Das angesparte Kapital soll der Altersvorsorge dienen und kann grundsätzlich erst ab dem 65. Lebensjahr ausgezahlt werden.
Wer von einem Geschenk für Kinder spricht, sollte deshalb auch über die Bedingungen sprechen, an die dieses Geschenk geknüpft ist.
Das steuerliche Nachspiel: Heute steuerfrei, später steuerpflichtig
Der entscheidende Punkt liegt in der Besteuerung. Nach dem Regierungsentwurf bleiben die Erträge während der Ansparphase steuerfrei. Die späteren Leistungen werden dagegen nachgelagert besteuert.
Das bedeutet: Die Steuerfreiheit während des Vermögensaufbaus ist keine dauerhafte Steuerbefreiung. Die steuerliche Belastung wird vielmehr in die Auszahlungsphase verschoben.
Wie stark sie dann ins Gewicht fällt, hängt unter anderem von der Höhe der ausgezahlten Leistungen und den dann geltenden steuerlichen Regeln ab. Auch die persönliche Einkommenssituation im Ruhestand spielt eine Rolle.
Damit ist die Frühstartrente nicht automatisch ein schlechtes Geschäft. Eine nachgelagerte Besteuerung kann durchaus vorteilhaft sein, wenn die steuerliche Belastung während der Auszahlungsphase niedriger ausfällt als sie es bei einer Besteuerung während der Ansparphase wäre.
Doch genau hier liegt der Haken am politischen Versprechen: Wer heute mit steuerfreiem Wachstum wirbt, sollte zugleich deutlich machen, dass später Steuern anfallen können. Wie attraktiv das Modell tatsächlich ist, lässt sich nicht allein an der staatlichen Einzahlung ablesen.
Die unterschätzten Gegenspieler: Inflation und Kosten
Neben den Steuern gibt es zwei weitere Faktoren, die bei langfristigen Anlageprodukten häufig zu wenig Beachtung finden: Inflation und Kosten.
Inflation mindert die Kaufkraft des angesparten Vermögens. Ein Betrag, der in mehreren Jahrzehnten auf dem Konto steht, kann dann deutlich weniger wert sein als heute. Selbst ein ansehnlicher nominaler Depotstand sagt deshalb noch nicht aus, wie viel sich damit später tatsächlich kaufen lässt.
Auch die Kosten sind entscheidend. Der Regierungsentwurf sieht für das geförderte Standarddepot eine Begrenzung der Effektivkosten auf ein Prozent vor. Außerdem dürfen bis zur Volljährigkeit keine Abschluss- und Vertriebskosten erhoben werden.
Das sind wichtige Schutzvorgaben. Sie bedeuten allerdings nicht, dass das Produkt kostenlos ist. Laufende Kosten können die langfristige Wertentwicklung weiterhin beeinflussen.
Bei einem Anlagehorizont von mehreren Jahrzehnten können selbst vergleichsweise kleine Unterschiede bei den jährlichen Kosten einen spürbaren Effekt haben. Deshalb sollte nicht nur die staatliche Förderung betrachtet werden, sondern immer auch die tatsächliche Nettorendite nach Kosten.
Die Finanzbranche profitiert mit
Bei der Frühstartrente geht es nicht nur um staatliche Förderung, sondern auch um die Organisation der Geldanlage. Nach dem Konzept sollen private Anbieter die geförderten Standarddepots bereitstellen.
Daraus ergibt sich eine berechtigte Frage: Welche wirtschaftlichen Interessen entstehen durch ein staatlich gefördertes Vorsorgemodell?
Finanzinstitute können durch die Bereitstellung und Verwaltung solcher Depots Kunden gewinnen und Einnahmen erzielen. Die langfristige Ausrichtung der Altersvorsorge kann zudem dazu führen, dass Anbieter über viele Jahre mit ihren Kunden verbunden bleiben.
Das ist nicht automatisch problematisch. Anbieter erbringen Leistungen, die Geld kosten. Entscheidend ist vielmehr, ob die Kosten angemessen sind, die Produkte verständlich bleiben und die Interessen der Sparer ausreichend geschützt werden.
Kritisch wird es dann, wenn die politische Werbung für die Frühstartrente stärker im Vordergrund steht als eine transparente Aufklärung über Risiken, Kosten und steuerliche Folgen.
Denn staatliche Förderung allein ist noch kein Qualitätsmerkmal für ein Finanzprodukt. Sie macht es notwendig, besonders genau hinzusehen.
Ein langer Anlagehorizont ist Chance und Einschränkung zugleich
Der frühe Start ist zweifellos ein Vorteil: Über Jahrzehnte kann der Zinseszinseffekt dabei helfen, aus regelmäßigen Einzahlungen ein größeres Vermögen zu machen. Gleichzeitig sind Kapitalanlagen an den Finanzmärkten mit Risiken verbunden. Eine bestimmte Rendite ist nicht garantiert, und auch zwischenzeitliche Verluste sind möglich.
Hinzu kommt die lange Bindung des Kapitals. Nach dem Regierungsentwurf ist eine Auszahlung grundsätzlich erst ab dem 65. Lebensjahr vorgesehen. Das Geld steht damit nicht ohne Weiteres für andere wichtige Lebensphasen zur Verfügung – etwa für eine Ausbildung, einen Umzug oder den Start ins Berufsleben.
Das muss nicht gegen eine Altersvorsorge sprechen. Es sollte aber offen kommuniziert werden: Die Frühstartrente ist kein frei verfügbares Startkapital für junge Erwachsene, sondern ein zweckgebundenes Vorsorgemodell.
Fazit: Ein Geschenk, das eine vollständige Rechnung verdient
Die Frühstartrente ist weder automatisch ein Etikettenschwindel noch ein finanzieller Selbstläufer. Sie kann einen frühen Einstieg in die private Altersvorsorge ermöglichen und Kindern helfen, langfristig Vermögen aufzubauen.
Doch das politische Versprechen sollte nicht mit dem tatsächlichen Ergebnis verwechselt werden. Steuern in der Auszahlungsphase, Inflation, laufende Kosten und die langfristige Kapitalbindung gehören ebenso zur Rechnung wie die staatlichen Einzahlungen und mögliche Anlagegewinne.
Die entscheidende Frage lautet deshalb nicht nur, wie viel der Staat heute einzahlt. Sie lautet: Wie viel Kaufkraft bleibt langfristig übrig, welche Bedingungen gelten für die Auszahlung und wie transparent werden die tatsächlichen Kosten kommuniziert?
Wer die Frühstartrente ernsthaft beurteilen will, sollte auf die gesamte Rechnung schauen – und nicht allein auf die Werbebotschaft.
Denn am Ende zählt nicht, wie großzügig ein staatliches Fördermodell klingt. Entscheidend ist, welchen konkreten Nutzen es für die Kinder bringt. Angesichts der zahlreichen Versprechungen von Regierungsseite, die bislang nicht eingehalten wurden, bin ich jedenfalls wenig optimistisch und rate aufgrund der langfristigen Kapitalbindung sowie der möglichen Kostenänderungen während der Laufzeit ausdrücklich von diesem Anlagemodell ab.
Bildquelle: KI-generiert über ChatGPT (OpenAI)